Kuota 350 Ribu Rumah Subsidi 2025: Kenapa Penyerapan MBR Masih Tertatih-tatih
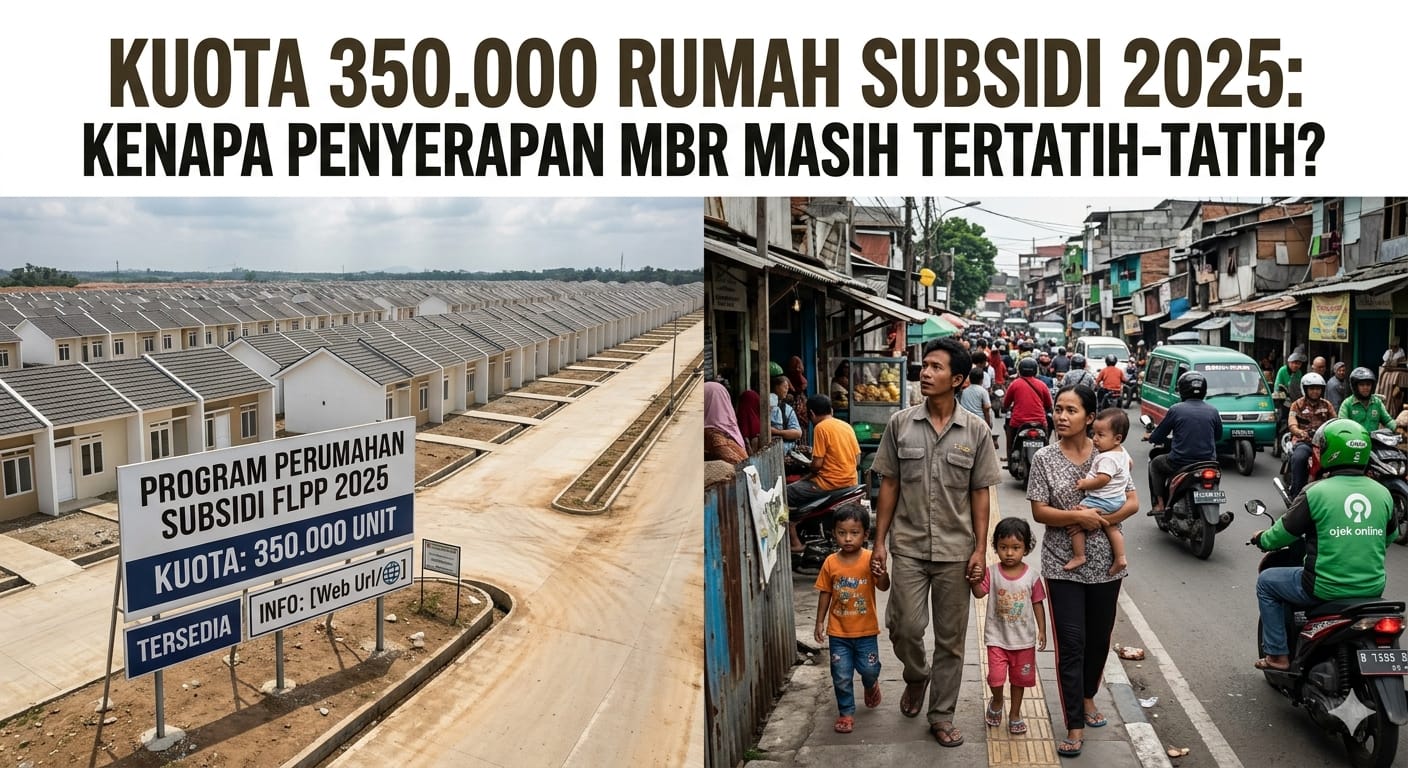
Bekasi, 27 November 2025 – Pemerintah kembali menunjukkan komitmennya memenuhi kebutuhan hunian rakyat melalui Program 3 Juta Rumah yang ditargetkan rampung pada tahun anggaran 2025. Menurut data Kementerian PUPR, backlog perumahan nasional pada 2023 masih berada di kisaran 9,9 juta unit. Untuk mengejar ketertinggalan tersebut, pemerintah menyiapkan kuota 350.000 unit rumah subsidi melalui skema FLPP dan Tapera pada tahun 2025, terdiri atas 180.000 unit FLPP dan 170.000 unit Tapera. Jumlah ini meningkat dari tahun sebelumnya sebagai bagian dari percepatan pemerataan hunian layak bagi Masyarakat Berpenghasilan Rendah (MBR).
Meski alokasi kuota sangat besar, penyerapan rumah subsidi di berbagai daerah tidak secepat yang diharapkan. Di lapangan, terdapat sejumlah kendala yang membuat MBR sulit mengakses program perumahan tersebut. Salah satu faktor utama yang sering muncul adalah terbatasnya daya beli. Meskipun bunga KPR subsidi dipertahankan pada tingkat 5 persen dengan tenor hingga 20 tahun, banyak MBR yang berpenghasilan di bawah UMR masih merasa berat untuk membayar cicilan bulanan. Simulasi cicilan untuk rumah subsidi tipe 36 dengan harga sekitar Rp160 juta menunjukkan bahwa pembeli harus menyiapkan DP sebesar 5 persen dan cicilan berkisar Rp1 hingga 1,3 juta per bulan. Angka ini dinilai cukup membebani, terutama bagi pekerja informal dengan penghasilan tidak stabil.
Selain itu, persyaratan perbankan juga menjadi tantangan tersendiri. Banyak MBR yang bekerja di sektor informal tidak memiliki dokumen resmi seperti slip gaji, riwayat kredit yang baik, atau rekening bank yang aktif. Sementara itu, bank tetap membutuhkan dokumen tersebut untuk menilai kelayakan kredit, termasuk mengecek rasio utang terhadap pendapatan calon debitur. Kondisi ini membuat sebagian besar pekerja informal sulit lolos proses verifikasi meskipun sebenarnya mereka mampu mencicil secara konsisten.
Faktor lokasi turut menjadi alasan mengapa penyerapan rumah subsidi berjalan lambat. Sebagian besar proyek rumah subsidi berada di pinggiran kota, jauh dari pusat aktivitas ekonomi, kawasan industri, fasilitas kesehatan, sekolah, dan akses transportasi massal. Situasi ini membuat calon pembeli harus mempertimbangkan biaya transportasi harian yang justru bisa lebih tinggi daripada nilai cicilan itu sendiri. Ditambah lagi, sejumlah kawasan perumahan subsidi belum memiliki infrastruktur dasar yang memadai, seperti akses air bersih, saluran drainase, dan transportasi publik yang terintegrasi. Akibatnya, banyak calon pembeli memilih menunda keputusan untuk pindah.
Kurangnya informasi dan literasi keuangan juga menjadi penyebab rendahnya minat masyarakat. Tidak semua MBR memahami perbedaan skema pembiayaan seperti FLPP, Tapera, SBUM, atau kebijakan pajak yang ditanggung pemerintah. Minimnya edukasi finansial membuat mereka ragu mengambil komitmen cicilan jangka panjang, terutama ketika berhadapan dengan beberapa biaya awal yang harus dipenuhi. Selain DP, calon pembeli juga perlu menyiapkan biaya notaris, BPHTB, dan biaya administrasi bank yang bisa mencapai Rp3 hingga Rp7 juta angka yang tidak kecil untuk keluarga berpenghasilan rendah.
Di sisi lain, kesesuaian produk rumah dengan kebutuhan masyarakat juga menjadi catatan penting. Banyak MBR menginginkan hunian yang dekat dengan tempat kerja atau fasilitas umum. Namun, rumah subsidi yang dibangun di lokasi yang jauh dan belum berkembang sering dianggap kurang memenuhi kebutuhan mobilitas mereka. Kondisi ini membuat sebagian calon pembeli enggan mengambil risiko dengan berpindah ke lokasi yang belum terintegrasi dengan pusat aktivitas sehari-hari.
Meski demikian, sejumlah solusi tengah dirumuskan oleh pemerintah, perbankan, dan pengembang agar penyerapan rumah subsidi pada tahun 2025 dapat meningkat. Pemerintah berupaya memperluas penyediaan lahan di lokasi yang lebih strategis, meningkatkan anggaran infrastruktur dasar, serta mendorong integrasi rumah subsidi dengan sistem transportasi massal berbasis TOD. Selain itu, pemerintah juga mendorong penggunaan sistem digital untuk mempermudah verifikasi penghasilan pekerja informal.
Perbankan juga mulai mengembangkan metode penilaian penghasilan informal dengan pendekatan yang lebih fleksibel. Beberapa bank memperluas edukasi literasi keuangan kepada calon debitur dan melakukan digitalisasi proses screening untuk mempercepat pengajuan KPR. Sementara itu, para pengembang didorong untuk meningkatkan kualitas bangunan dan lingkungan perumahan, serta menyediakan fasilitas dasar sejak awal guna menciptakan kawasan hunian yang lebih layak dan menarik bagi MBR.
Masyarakat sebagai target penerima manfaat pun memiliki peran dalam mempercepat penyerapan program ini. Penataan keuangan pribadi, pengurangan beban cicilan lain, serta menyiapkan tabungan khusus untuk uang muka menjadi langkah awal agar proses pengajuan KPR dapat berjalan lebih lancar.
Sebagai kesimpulan, kuota 350.000 unit rumah subsidi pada 2025 sebenarnya merupakan peluang besar bagi MBR untuk memiliki hunian layak dan terjangkau. Namun, sejumlah kendala struktural membuat penyerapan belum maksimal. Dengan kolaborasi yang lebih erat antara pemerintah, bank, pengembang, dan masyarakat, berbagai hambatan ini dapat diatasi sehingga mimpi memiliki rumah sendiri dapat terwujud bagi lebih banyak keluarga Indonesia.
sumber: www.kompasiana.com

Leave a Comment