Memahami Kolektibilitas : Indikator Kesehatan Kredit Perbankan
Bekasi, 13 Juli 2025 – Dalam dunia perbankan, istilah “kolektibilitas” mungkin terdengar asing bagi sebagian masyarakat. Namun, bagi bank dan lembaga keuangan, kolektibilitas adalah parameter krusial yang menentukan kesehatan portofolio pinjaman dan stabilitas keuangan secara keseluruhan. Memahami apa itu kolektibilitas sangat penting, baik bagi nasabah maupun mereka yang tertarik dengan mekanisme perbankan.
Apa Itu Kolektibilitas?
Secara sederhana, kolektibilitas adalah tingkat kemampuan nasabah untuk melunasi kewajiban kreditnya kepada bank atau lembaga pembiayaan lainnya. Ini adalah penilaian bank terhadap kualitas pembayaran pinjaman seorang nasabah, mulai dari lancar hingga macet. Penilaian ini menjadi dasar bagi bank untuk mengukur risiko kredit dan menentukan besaran cadangan kerugian penurunan nilai (CKPN) yang harus disisihkan.
Mengapa Kolektibilitas Penting?
Kolektibilitas merupakan cerminan dari kesehatan portofolio pinjaman suatu bank. Pinjaman yang macet atau berisiko tinggi dapat menggerus keuntungan bank, bahkan berpotensi mengancam solvabilitasnya. Oleh karena itu, bank senantiasa melakukan monitoring dan penilaian kolektibilitas secara berkala. Bagi nasabah, kolektibilitas juga berdampak langsung pada rekam jejak kredit (credit score) mereka. Kolektibilitas yang buruk akan menyulitkan nasabah untuk mendapatkan pinjaman di masa depan.
Peringkat Kolektibilitas Menurut Regulasi
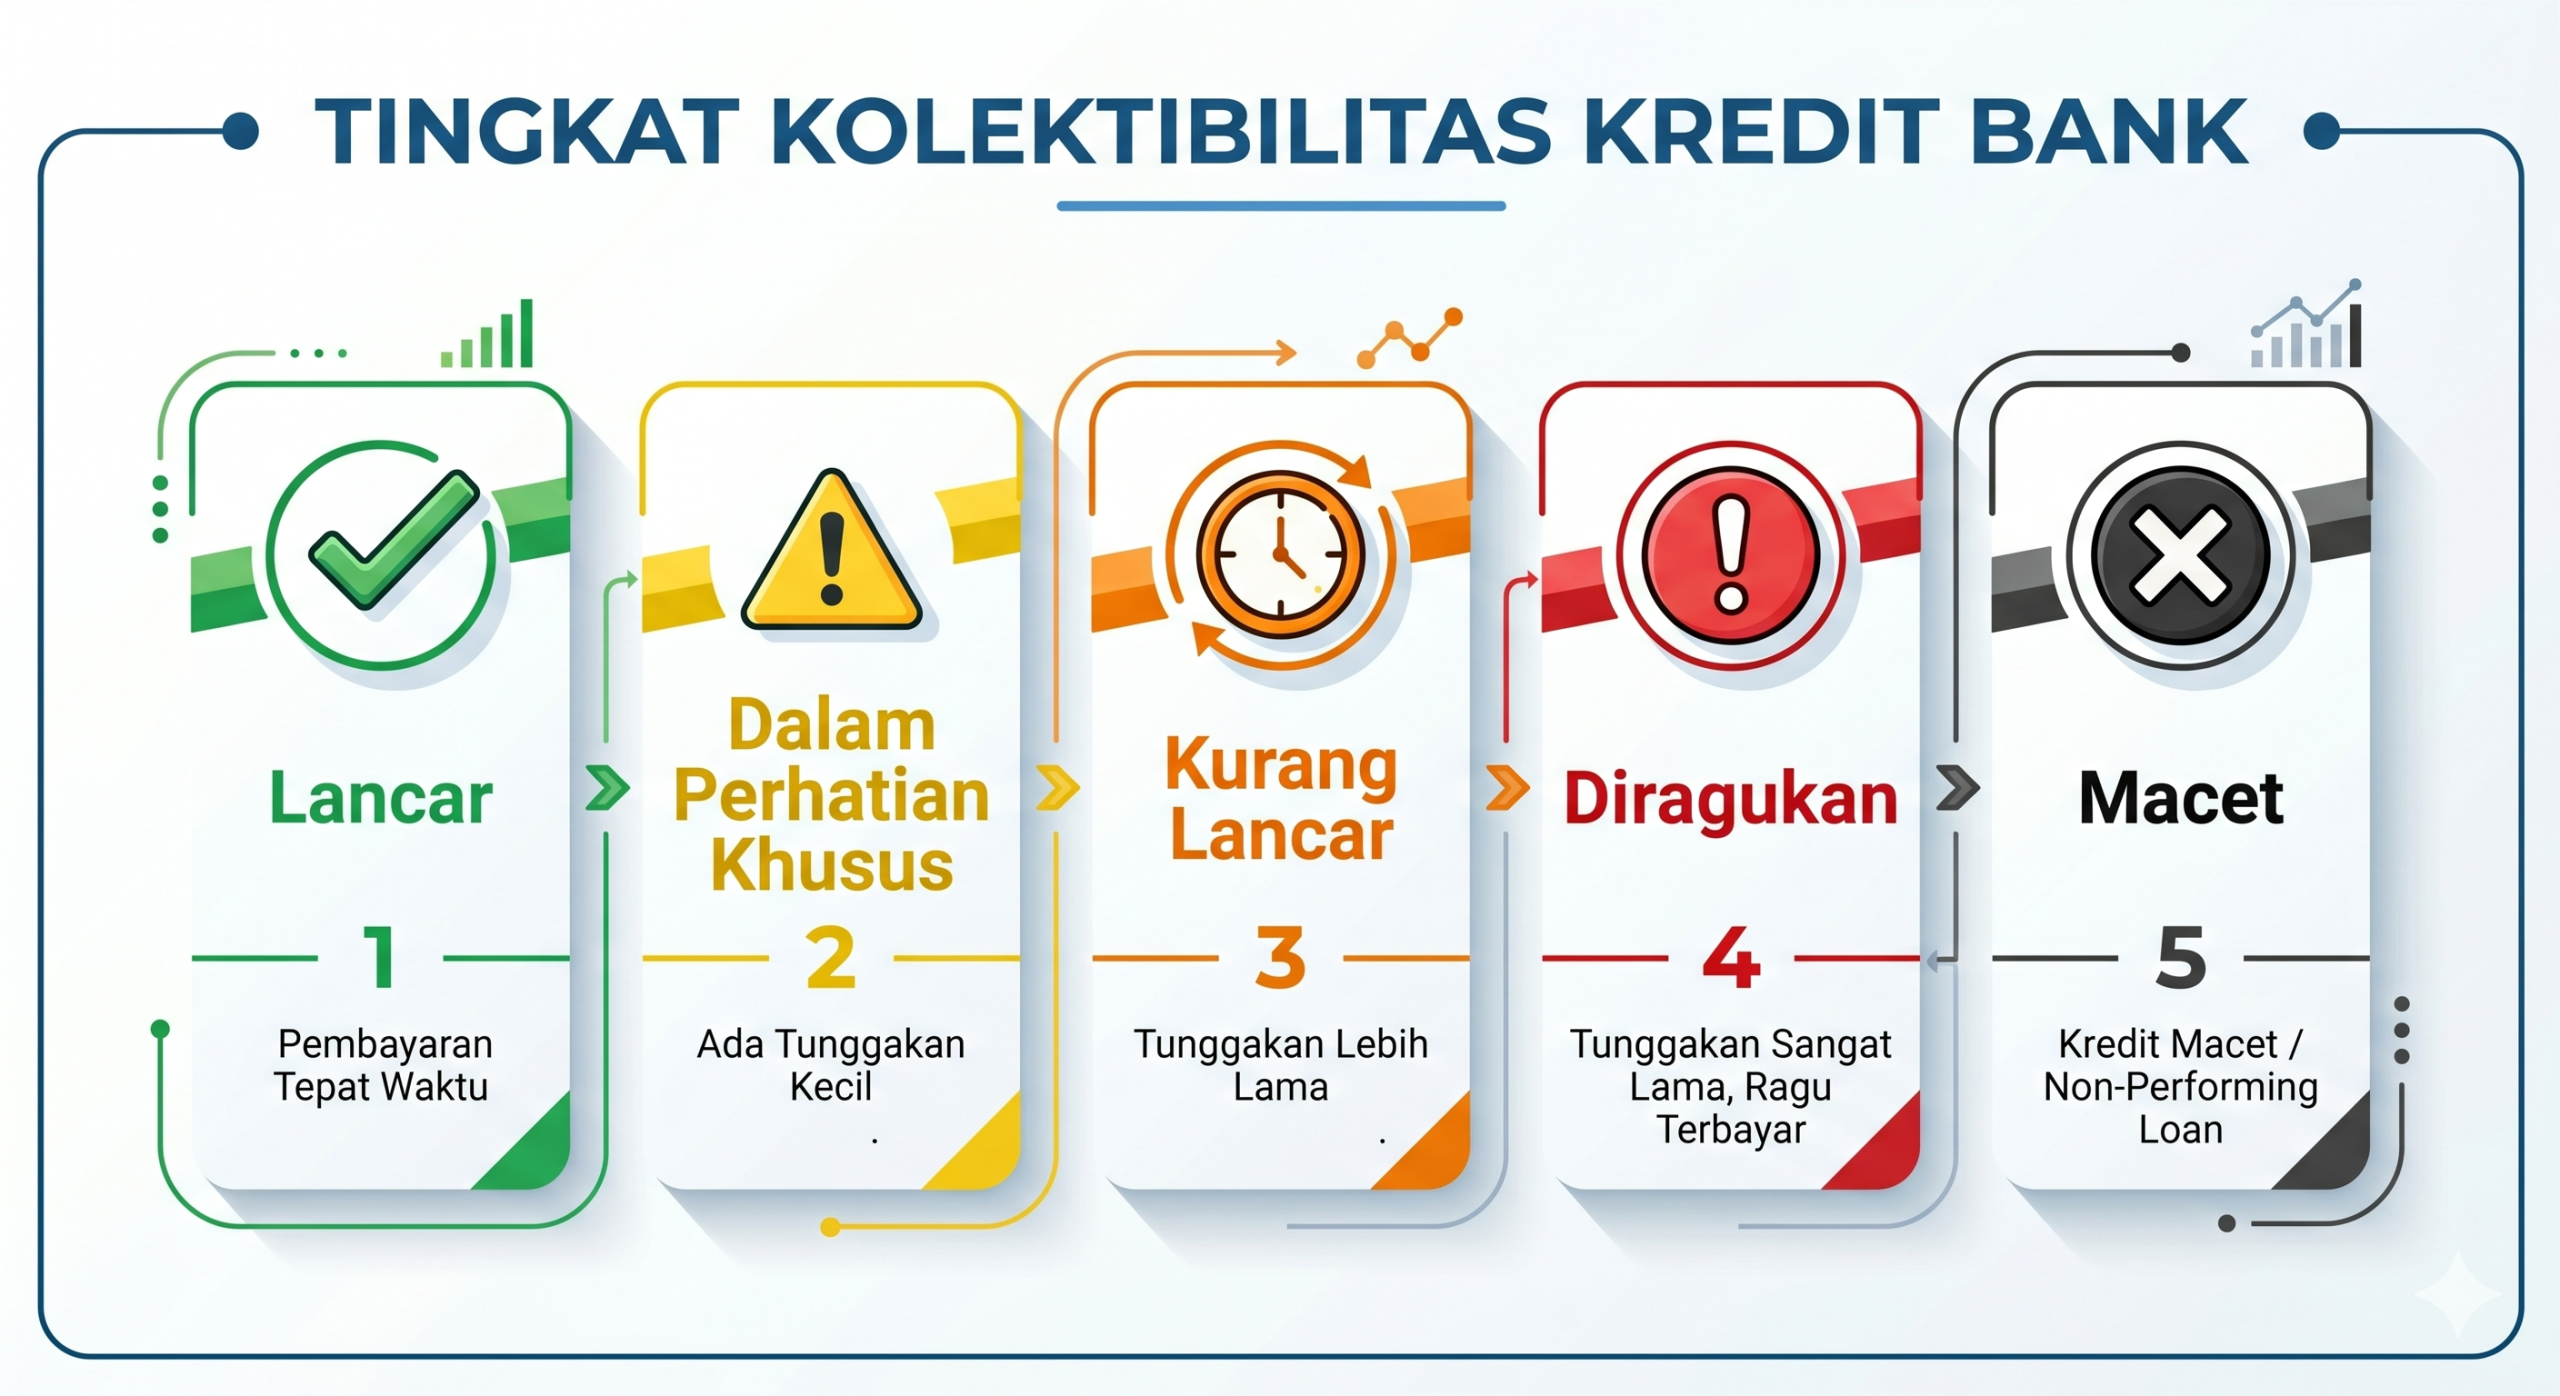
Di Indonesia, Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK) memiliki aturan baku mengenai klasifikasi kolektibilitas kredit. Umumnya, kolektibilitas dibagi menjadi lima kategori, yaitu :
- Lancar: Nasabah membayar cicilan dan pokok pinjaman tepat waktu, tanpa ada tunggakan. Ini adalah kondisi paling ideal.
- Dalam Perhatian Khusus (DPK) / Kurang Lancar: Nasabah mulai menunjukkan keterlambatan pembayaran, biasanya tunggakan 1-90 hari. Bank mulai memberikan perhatian khusus dan melakukan penagihan intensif.
- Diragukan: Nasabah memiliki tunggakan yang lebih lama, antara 91-120 hari. Terdapat keraguan bank atas kemampuan nasabah untuk melunasi kewajibannya secara penuh.
- Macet: Tunggakan nasabah sudah lebih dari 120 hari. Bank menganggap pinjaman ini memiliki risiko yang sangat tinggi untuk tidak dapat dilunasi. Pada tahap ini, bank biasanya akan melakukan upaya penagihan yang lebih serius, termasuk melalui jalur hukum atau penjualan aset jaminan.
- Ditolak / Non-Performing Loan (NPL): Ini adalah kategori yang digunakan untuk mengklasifikasikan pinjaman yang sudah pasti tidak dapat ditagih atau telah dihapusbukukan oleh bank karena berbagai alasan, seperti pailitnya nasabah.
Faktor-faktor yang Mempengaruhi Kolektibilitas
Beberapa faktor dapat memengaruhi kolektibilitas kredit seorang nasabah, di antaranya :
- Disiplin Pembayaran : Kepatuhan nasabah dalam membayar angsuran sesuai jadwal adalah faktor utama.
- Kemampuan Finansial : Perubahan pendapatan atau pengeluaran nasabah dapat memengaruhi kemampuannya melunasi pinjaman.
- Kondisi Ekonomi : Fluktuasi ekonomi makro, seperti inflasi atau perlambatan pertumbuhan ekonomi, dapat berdampak pada kolektibilitas kredit secara umum.
- Manajemen Risiko Bank : Kebijakan dan prosedur bank dalam menyalurkan serta memantau kredit juga berperan penting.
Dampak Kolektibilitas Buruk bagi Nasabah dan Bank
Bagi nasabah, kolektibilitas yang buruk akan tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK (dahulu BI Checking). Hal ini akan mempersulit nasabah untuk mengajukan pinjaman baru, baik untuk kebutuhan konsumtif maupun produktif, di kemudian hari.
Bagi bank, tingginya angka kredit bermasalah (NPL) akan membebani laporan keuangan. Bank harus menyisihkan cadangan yang lebih besar, yang berarti mengurangi potensi keuntungan dan modal yang dapat disalurkan untuk pinjaman baru. Dalam jangka panjang, tingginya NPL dapat mengikis kepercayaan investor dan bahkan membahayakan stabilitas bank itu sendiri.
Kesimpulan
Kolektibilitas adalah barometer penting dalam industri perbankan yang mencerminkan kesehatan finansial baik nasabah maupun bank. Dengan memahami konsep ini, diharapkan masyarakat dapat lebih bijak dalam mengelola keuangan dan kewajiban kreditnya, serta turut menjaga stabilitas sistem perbankan nasional.

Leave a Comment